Analyse de PayPal par Appwee
Je commencerais par une question simple : est-ce que les personnes et les commerces avec qui je paie utilisent déjà PayPal ? C’est ce qui détermine le plus concrètement l’intérêt de l’application. Si la réponse est souvent oui, elle peut alléger certains paiements et remboursements. Si je dois faire adopter un nouvel outil à tout le monde, ou si mon besoin principal est de suivre mon budget, une autre solution peut être plus naturelle.
Le bon choix dépend du type de paiement
Je distingue trois usages avant de décider : régler un achat en ligne, envoyer de l’argent à un proche et gérer mes finances au quotidien. PayPal est surtout convaincant pour les deux premiers lorsque le marchand ou le destinataire l’accepte. Pour consulter mes comptes bancaires, surveiller mes prélèvements ou organiser mes dépenses, l’application de ma banque ou un outil de budget répond généralement mieux à la question.
Un point pratique à ne pas négliger est le moyen de financement sélectionné au moment de payer. Avant de confirmer, je relis le récapitulatif et vérifie quelle option est utilisée, plutôt que de supposer que l’application choisira toujours celle que je préfère. Ce contrôle est utile si j’alterne entre plusieurs façons de régler mes achats ou si je veux garder une dépense précise sur un moyen donné.
Je considère aussi la situation de la personne qui reçoit l’argent. Pour rembourser un ami qui utilise déjà le service, le transfert peut être direct ; pour une personne qui préfère un virement bancaire, l’ajout d’un compte ou d’une application de plus risque de créer une étape inutile. La meilleure option est souvent celle que les deux côtés savent déjà utiliser sans hésitation.
Choisir selon ses habitudes de paiement
Avant de l’installer, je me demande surtout à qui je veux envoyer de l’argent et où je compte payer. Cette application de finance, développée par PayPal Mobile, est utile si mes achats se font sur des sites qui proposent ce moyen de paiement ou si mes proches l’utilisent déjà. Si mon entourage privilégie les virements bancaires ou une autre application de transfert, l’avantage d’avoir PayPal diminue : il faut que les autres soient prêts à l’utiliser aussi.
L’application est gratuite à télécharger, mais cela ne signifie pas que chaque opération est nécessairement sans frais. Le coût peut dépendre du type de transaction et de ses conditions. Avant de valider un paiement ou un transfert, je prends donc le temps de lire le récapitulatif affiché. C’est un réflexe utile en particulier lorsque l’opération implique une conversion de devise ou une situation différente d’un simple règlement courant.
Je conseille aussi de distinguer le paiement d’un achat du transfert d’argent à un proche. Les deux peuvent se ressembler dans l’interface, mais le contexte et les éventuelles protections applicables ne sont pas forcément les mêmes. Pour un achat, je vérifie que le paiement est bien associé à la commande et que le montant correspond. Pour un remboursement informel entre amis, je confirme le destinataire avant d’envoyer quoi que ce soit.
Sur le plan de l’accès, l’application est destinée à un large public : sa classification PEGI 3 convient aux très jeunes utilisateurs, même si gérer de l’argent reste une responsabilité qui demande l’accompagnement d’un adulte. Elle requiert Android 8.0 au minimum. La version actuelle est 10.14.0 ; si l’application ne fonctionne pas correctement sur un appareil ancien, vérifier la compatibilité du système est un bon premier réflexe.
Quand PayPal simplifie vraiment le quotidien
Son point fort, à mes yeux, est de réduire les étapes au moment d’un achat en ligne. Si PayPal est proposé au paiement, je peux choisir ce compte plutôt que ressaisir mes coordonnées sur le site. C’est particulièrement commode sur un appareil mobile, où remplir plusieurs champs peut être pénible. Je reste toutefois attentif au marchand, au montant et à l’écran final : la rapidité ne doit pas remplacer la vérification.
Un scénario très ordinaire montre bien son utilité. Après avoir avancé le prix d’un billet ou partagé une dépense de repas, je peux demander à un ami de me rembourser par l’application, ou lui envoyer sa part. Pour éviter une erreur, je sélectionne le contact avec soin, je relis le montant et j’ajoute une indication claire sur la raison du transfert si l’interface le permet. Cette petite discipline aide ensuite à reconnaître l’opération dans l’historique, surtout quand plusieurs mouvements ont lieu dans la même journée.
Autre usage intéressant : séparer les paiements liés aux achats en ligne des mouvements que je fais avec mon compte bancaire habituel. Cette séparation peut faciliter le contrôle de certaines dépenses, à condition de consulter régulièrement les opérations dans les deux endroits. PayPal ne remplace pas pour autant un budget complet : si je veux catégoriser toutes mes dépenses, comparer mes habitudes sur plusieurs mois ou suivre un objectif d’épargne, une application conçue pour la gestion budgétaire sera plus adaptée.
Galerie
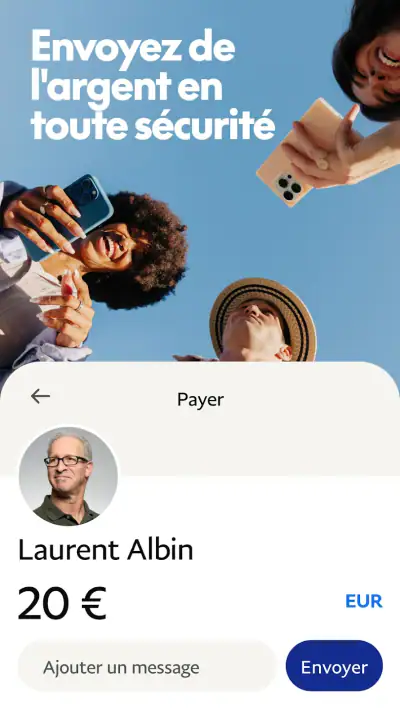
La popularité joue aussi en sa faveur. PayPal affiche une moyenne de 4,2 sur la base d’environ 3,7 millions de notes, et l’application dépasse les 100 millions d’installations. Ces chiffres ne garantissent pas que chaque utilisateur aura une expérience sans accroc, mais ils indiquent que le service est largement adopté. En pratique, cette présence est utile lorsqu’un commerçant ou un proche propose déjà PayPal et qu’on souhaite éviter de multiplier les moyens de paiement.
J’apprécie également que l’application serve à la fois pour payer et pour recevoir. Pour une petite vente entre particuliers ou un remboursement partagé, cela peut éviter d’échanger ses coordonnées bancaires dans une conversation. Cela ne dispense pas de vérifier l’identité du destinataire : un nom ressemblant à celui recherché ou une mauvaise sélection de contact peut suffire à envoyer de l’argent à la mauvaise personne. Je traite donc l’écran de confirmation comme une dernière vérification, pas comme une formalité à passer rapidement.
Le vrai gain apparaît quand plusieurs personnes concernées utilisent déjà le service. Dans ce cas, le transfert devient un prolongement naturel d’une conversation : on fixe la somme, on l’envoie, puis chacun peut retrouver l’opération dans son compte. À l’inverse, si je dois convaincre tout un groupe de créer un compte pour partager une seule dépense, un virement bancaire ou une solution déjà adoptée par ces personnes peut demander moins d’efforts.
Gagner du temps sans perdre le fil
Un usage auquel je pense surtout lors d’un achat récurrent sur un site connu est de réserver PayPal aux paiements où il m’évite réellement de ressaisir des informations. Je garde ainsi une règle simple : je ne choisis pas ce mode par automatisme, mais parce que le parcours proposé est plus commode dans ce cas précis. Pour une commande inhabituelle, je ralentis et relis chaque élément, même si le paiement paraît familier.
Après un remboursement entre amis, je prends quelques secondes pour vérifier que l’opération apparaît comme prévu dans l’historique. C’est plus utile que de se fier uniquement à une capture d’écran envoyée dans une conversation, qui ne dit pas toujours clairement si le bon destinataire a été choisi. Si je partage souvent des dépenses, une indication descriptive et cohérente pour chaque transfert m’aide à faire le lien avec le repas, le billet ou l’achat concerné.
Les petits réflexes qui évitent les mauvaises surprises
Pour les achats, je vérifie toujours le nom du marchand et le total sur l’écran de paiement avant de confirmer. Si je passe par un site que je ne connais pas, je ne considère pas la présence de PayPal comme une preuve que le vendeur est fiable. L’application facilite le règlement ; elle ne remplace pas mon jugement sur le commerçant ni la lecture des conditions d’achat.
Pour les transferts, je vérifie les coordonnées du destinataire au lieu de me fier uniquement à sa photo ou à son nom affiché. Je relis aussi la devise et le montant. C’est un conseil particulièrement utile quand je rembourse quelqu’un après un voyage, ou quand plusieurs personnes de mon carnet portent le même prénom. Une fois le transfert parti, il ne faut pas compter sur une simple correction comme si l’argent était encore un brouillon.
Enfin, je garde en tête que disposer d’un historique ne signifie pas que mes comptes sont automatiquement réconciliés. Si je suis mes dépenses dans une feuille de calcul ou une application bancaire, les paiements passés par PayPal peuvent nécessiter une vérification séparée. Pour les achats importants, je conserve également les informations de commande du marchand : elles sont plus utiles pour suivre une livraison ou demander de l’aide sur l’achat que le seul souvenir d’un paiement.
Quand une autre catégorie d’application convient mieux
Si je paie presque toujours dans des commerces physiques, un moyen de paiement mobile déjà intégré à mon téléphone ou à ma banque peut être plus direct, selon ce qui est accepté dans les lieux où je vais. Pour envoyer de l’argent à des proches, une application de transfert qu’ils utilisent tous déjà peut éviter de leur faire créer un compte supplémentaire. Et pour consulter des soldes, gérer des prélèvements ou piloter mon épargne, l’application de ma banque reste généralement le point de départ le plus logique.
Ces options ne rendent pas PayPal inutile : elles répondent à des habitudes différentes. Je le choisis surtout quand son réseau d’acceptation ou son usage partagé avec mes proches résout un problème concret. Je préfère une autre solution quand elle s’intègre mieux à mon quotidien, que les personnes concernées la connaissent déjà, ou que je veux centraliser le suivi de mes finances plutôt que simplement effectuer un paiement.
Il y a aussi une différence de rôle à garder en tête : un portefeuille de paiement facilite une transaction, tandis qu’une application bancaire sert souvent de repère pour l’ensemble des mouvements d’un compte. Je ne chercherais donc pas dans PayPal le même niveau de vue d’ensemble que dans mon espace bancaire. Si je veux savoir précisément où en sont mes dépenses mensuelles, je vérifie mes relevés et mon outil de suivi plutôt que de prendre l’historique de paiements pour un budget complet.
Passer à PayPal sans compliquer ses habitudes
Le changement est facile à tester si je commence par une opération modeste et familière, comme payer un achat en ligne que j’avais prévu de faire ou rembourser un proche. Cela me permet de comprendre le parcours de confirmation et de retrouver l’opération ensuite, sans déplacer immédiatement tous mes paiements vers un nouvel outil. Je peux aussi conserver mon moyen de paiement habituel pour les dépenses où il reste plus pratique.
Avant de m’appuyer sur l’application pour une dépense importante, je vérifie que mon compte est correctement configuré et que je comprends le moyen de financement sélectionné à l’écran. Ensuite, je fais attention aux notifications et à l’historique afin de repérer rapidement un paiement inattendu. Cette approche progressive est plus raisonnable que de supposer que chaque achat se déroulera de la même façon simplement parce que le premier a été fluide.
Le principal coût du changement est moins l’installation que la coordination : les proches doivent pouvoir recevoir un transfert par ce biais, et les marchands doivent proposer ce mode de règlement. Il faut aussi s’habituer à vérifier les détails de chaque transaction et à suivre séparément les paiements qui ne figurent pas dans le relevé bancaire consulté au quotidien. Si je n’effectue que rarement des achats compatibles, cette petite charge peut dépasser le bénéfice.
Pour savoir si l’application mérite une place durable sur mon téléphone, je regarderais au bout de quelques opérations si elle m’a effectivement évité des étapes, ou si elle a seulement ajouté un endroit de plus à consulter. Je peux garder mon mode de paiement habituel pour les achats qui s’y prêtent mieux et utiliser PayPal dans les situations où le destinataire ou le marchand l’attend. Cette utilisation sélective limite les habitudes à réorganiser et rend le choix plus facile à évaluer.
Mon avis pour décider
Avec environ 41 000 avis écrits, une diffusion très large et un téléchargement gratuit, PayPal est un choix facile à essayer pour qui veut regrouper paiements en ligne et transferts entre utilisateurs. Je la recommande surtout aux personnes qui achètent régulièrement sur des sites où elle est proposée, ou dont les amis et la famille s’en servent déjà. Son utilité dépend beaucoup plus de ces habitudes que du nombre d’options qu’on pourrait attendre d’une application financière.
Je la choisirais moins volontiers comme unique outil financier. Pour un suivi détaillé du budget, la gestion quotidienne d’un compte bancaire ou des paiements de proximité qui reposent sur une autre solution, une application spécialisée ou celle de ma banque serait probablement plus pertinente. Mon conseil est de voir PayPal comme un moyen pratique supplémentaire, pas comme un remplacement automatique de tous les autres. Si ses usages correspondent aux vôtres, elle peut simplifier des paiements concrets ; sinon, il n’y a aucune raison de l’ajouter à vos habitudes par principe.
PayPal Avantages et inconvénients
- Interface claire pour consulter rapidement son solde et ses transactions.
- Paiements en ligne sans communiquer directement ses coordonnées bancaires au vendeur.
- Possibilité d’envoyer de l’argent à des proches dans de nombreux pays.
- Notifications utiles pour suivre les paiements et repérer une activité inhabituelle.
- Authentification à deux facteurs disponible pour renforcer la sécurité du compte.
- Des frais peuvent s’appliquer aux paiements commerciaux et aux conversions de devises.
- Un compte peut être limité temporairement en cas de vérification ou d’activité jugée inhabituelle.
- Les remboursements et litiges peuvent demander du temps avant d’être résolus.
- La disponibilité de certaines fonctions varie selon le pays et le type de compte.
- Les transferts vers un compte bancaire ne sont pas toujours instantanés.
PayPal Foire aux questions
À quoi sert PayPal et comment fonctionne l’application ?
PayPal est un service de paiement en ligne qui permet d’envoyer et de recevoir de l’argent, de régler des achats et, selon le pays, de gérer certains paiements récurrents. L’application mobile donne accès au solde et à l’activité du compte, et permet d’associer des moyens de paiement compatibles. Les fonctionnalités disponibles peuvent varier selon votre région, le type de compte et les règles locales.
PayPal est-il gratuit à utiliser ?
La création d’un compte et de nombreuses opérations courantes peuvent être gratuites, mais les frais dépendent de la transaction. Des frais peuvent notamment s’appliquer aux paiements commerciaux, aux conversions de devises ou à certains transferts, selon le pays et le mode de financement choisi. Avant de confirmer une opération, consultez le récapitulatif affiché dans l’application et la grille tarifaire officielle correspondant à votre région.
Comment créer un compte PayPal et quels renseignements faut-il fournir ?
Vous pouvez généralement vous inscrire dans l’application en indiquant une adresse e-mail ou un numéro de téléphone, puis en créant un mot de passe et en renseignant les informations demandées. PayPal peut aussi vous demander de confirmer votre adresse e-mail, votre téléphone ou un moyen de paiement. Dans certains cas, une vérification d’identité est nécessaire pour respecter les exigences réglementaires ou accéder à certaines fonctions.
PayPal est-il sûr pour payer en ligne ?
PayPal propose des outils de sécurité, comme le chiffrement des données, la vérification des connexions et des alertes d’activité. Certaines transactions peuvent aussi bénéficier de protections, sous réserve des conditions et exclusions applicables. Cela ne signifie toutefois pas que tous les paiements sont couverts ni qu’un compte est à l’abri des tentatives d’hameçonnage. Utilisez un mot de passe unique, activez les options de sécurité disponibles et vérifiez les opérations dans l’application.
Peut-on utiliser PayPal à l’étranger et payer dans différentes devises ?
L’application peut être utilisée pour des paiements internationaux lorsque PayPal et le vendeur prennent en charge le pays concerné. Certaines opérations impliquent une conversion de devises, dont le taux et les frais éventuels sont indiqués avant la confirmation. Les possibilités d’envoyer, de recevoir ou de retirer de l’argent diffèrent selon les pays. Vérifiez les devises prises en charge, les frais et les limites applicables à votre compte avant de voyager ou de payer.

Télécharger